Comme le montrent certaines statistiques, les actifs licenciables (en grande partie technologies, brevets, marques et modèles) représentent au mieux 30 à 60 % des incorporels. Le reste, essentiellement composé de secrets d’affaires, représente donc probablement 30 % à 40 % de la valeur globale des entreprises.
Comment relier ces estimations au reporting officiel (comptable) de l’entreprise ? Les normes comptables obligent à inscrire au bilan ces actifs incorporels dans les cas d’acquisition de technologies ou de sociétés (Purchase Price Allocation), et, pour une part marginale, par la capitalisation des coûts de développement (IFRS/IAS 38). De ce fait, les bilans publiés reconnaissent en général une faible partie seulement des actifs incorporels de PI et encore moins la partie liée aux secrets d’affaires réellement exploités par les entreprises/ Le reste se retrouve noyé dans le “Goodwill” c’est-à-dire la différence entre le montant de l’actif figurant au bilan d’une entreprise et la valeur marchande de son capital matériel et immatériel (cf. Norme IFRS 3 révisée).
Il existe 3 approches essentielles d’estimation de valeur des actifs immatériels. Les méthodes décrites ici ne prennent en compte que la valeur des actifs technologiques, formels ou non (elles incluent cependant le savoir-faire et les secrets d’affaires, comme expliqué plus loin) de l’entreprise acquise ou entrant dans une joint-venture. Elles sont donc en pratique complémentaires de l’approche “classique” des experts-comptables appliquée aux actifs tangibles, à la structure capitalistique et aux résultats d’exploitation de l’entreprise.
APPROCHE PAR LES COÛTS
Elle consiste à affecter à une technologie (et donc aux actifs de propriété intellectuelle qui la protègent) la somme des coûts de toute nature qui sont affectables au développement de cette technologie, du concept à l’industrialisation :
- R&D, prototypage, AMDEC, outillages, certification/qualification, mais aussi les coûts de dépôt, défense et extension géographique des brevets, marques et modèles protégeant la technologie.
- Dans le cas de startups, on peut même inclure dans ces coûts les salaires dont les inventeurs se sont privés en quittant leurs emplois salariés précédents pour développer l’invention.
Cette approche est d’autant plus précise que l’entreprise dispose d’une comptabilité analytique fine ; elle se heurte toutefois à l’arbitraire des clés d’affectation à l’invention d’une quote-part des coûts fixes (surtout pour une technologie récente ne contribuant que marginalement au CA de l’entreprise) et des frais généraux non techniques.
Elle est toutefois favorablement considérée par les experts-comptables et les banquiers d’affaires, parce qu’elle repose sur des sources “officielles” qu’ils connaissent et maîtrisent. A contrario, elle présente deux inconvénients majeurs :
- Elle est tournée vers le passé et non l’avenir : selon la technologie et le secteur d’activité rien ne garantit que la somme des coûts passés représente fidèlement le coût de remplacement de la technologie à l’instant de l’évaluation.
- Elle ne fournit par sa nature même qu’une somme de coûts, et non pas une valeur transactionnelle reflétant des conditions de marché et un environnement concurrentiel.
Pour ces motifs elle est rarement utilisée comme méthode prioritaire ou principale dans une estimation de valeur de technologie à travers son portefeuille de propriété intellectuelle.
APPROCHE PAR LE MARCHÉ
Elle consiste à rechercher dans des rapports d’analystes, des études de marchés multi-clients, des bases de données (en général non publiques) ou d’autres sources, des transactions de transfert technologique, concession de licence ou cession pure d’actifs de propriété intellectuelle, et des opérations de M&A impliquant des actifs technologiques “similaires” à ceux de l’entreprise à évaluer. La notion de “similarité” se décline a minima en termes de famille technologique, marchés finaux servis, typologie des concurrents, typologie de l’acheteur et du vendeur en contexte de M&A ou de cession de portefeuille, etc.
La précision des mots clés descriptifs de cet écosystème et des critères quantifiables de tri au sein des données accessibles (par exemple deals < 50 M€, opérations postérieures à 2010, etc.) détermine clairement l’efficacité de la méthode par l’élimination du “bruit statistique” initial (par exemple seules 7 transactions s’avèrent “similaires” après examen détaillé, parmi 53 opérations initialement identifiées…). La méthode consiste à “encadrer” la technologie concernée et le deal qui la concerne par des bornes inférieures et supérieures jugées pertinentes. Le résultat est donc toujours un intervalle de confiance, qui peut s’avérer large.
Les difficultés de mise en œuvre concernent l’accessibilité des données (les transactions sur les marques sont plus couramment publiées que celles sur les brevets, les opérations B2C sont souvent mieux documentées que les B2B), et la représentativité des benchmarks retenus comme borne supérieure et inférieure : une erreur de spécification sur un seul critère de recherche peut quasiment annihiler la validité du résultat final.
Cette méthode est toutefois une composante critique de la suivante (approche par les revenus) parce qu’elle est la seule capable d’estimer les bornes supérieure et inférieure des taux de redevance applicables à une technologie brevetée supposée licenciable à la totalité des acteurs industriels des marchés qu’elle sert. Ce mécanisme est détaillé dans la troisième et dernière approche.
APPROCHE PAR LES REVENUS
Cette méthode conduit à définir un intervalle de confiance “à dire d’expert”, c’est-à-dire calculé par une méthode heuristique, de la valeur transactionnelle d’un brevet, d’une marque, d’un modèle ou d’un portefeuille de plusieurs de ces actifs. Elle permet d’estimer ainsi la valeur marchande d’une technologie protégée par ces actifs (donc, par itération, de la totalité des technologies maîtrisées par l’entreprise) dans l’ensemble des contextes transactionnels courants :
- Fusion-acquisition
- Levée de fonds
- Transfert technologique
- Apports d’actifs dans un consortium de R&D ou un partenariat industriel
- Contrat de cession de licence, exclusive ou non.
Le modèle ne prétend toutefois pas estimer la valeur d’une entreprise dans son ensemble, même une start-up, au-delà des technologies représentées par les actifs de propriété intellectuelle. En particulier, le modèle économique choisi par l’entreprise pour son fonctionnement “en régime permanent” n’impacte le modèle d’estimation que via la valeur de certains paramètres, comme expliqué ci-après.
Le modèle est basé sur une approche “Royalty Relief” : tout chiffre d’affaires, toute capture de part de marchés provenant de la vente de biens et services, est converti en une cession de licence à une entreprise cliente, utilisatrice finale ou intégratrice de la technologie brevetée, ceci même si dans la pratique le revenu de l’inventeur est constitué de vente de produits et/ou de vente de prestations de services annexes (ingénierie par exemple).
Ainsi, si la technologie s’adresse à un marché d’industriels intégrateurs dont la valeur mondiale passe de 4 milliards d’euros en 2022 à 6 milliards d’euros en 2030, et si l’inventeur capture 1 % de ce marché en 2023 pour atteindre 15 % en 2030, le modèle considère que les acteurs industriels réalisent 40 millions d’euros de CA en 2023 avec la technologie proposée (4 Mrds x 1 %) et 900 millions d’euros de CA en 2030 avec cette technologie (6 Mrds x 15 %).
En parallèle l’exercice de benchmarking mené sur des bases de données officielles (accessibles par souscription) telles que “Royalty Range” (géré par la SEC américaine1) à partir de mots clés descriptifs de la technologie et de ses marchés cibles, permet d’appréhender un intervalle de confiance des transactions “analogues” de cessions de brevets ou de concessions de licences de ces brevets, avec par exemple une borne inférieure “t1” de taux de redevance à 3 % et une borne supérieure “t2” à 7 %, avec une médiane à 5 %.
Par conséquent l’approche “par les revenus” considère que la technologie génère un revenu minimal de 1,2 million d’euros en 2023 (40 Mn € CA x 3 %) et de 27 millions d’euros en 2030 (900 Mn CA x 3 %). Les revenus annuels cumulés entre 2023 et 2030 correspondent au produit du taux de redevance retenu par la part de marché supposée capturée par la technologie : (Valeur globale marché) x (part de marché capturée par la technologie) = CA industriel réalisé avec la technologie x (t1 ou t2) = Redevance de licence perçue (mini ou maxi) chaque année.
Le modèle considère que la valeur de la technologie est la valeur actualisée nette de ce flux de redevances, sur une durée conjointement fixée avec l’entreprise : cette durée est typiquement constituée d’un ramp-up (introduction de la technologie), d’un plateau (dominance de la technologie), et d’une décroissance (obsolescence de la technologie) jusqu’à extinction des redevances.
Pour calculer la valeur actuelle nette (VAN) de ces flux, il convient de choisir le taux d’actualisation représentatif du risque de la technologie sur ses marchés cibles. Le taux de départ est le coût du capital (sans risques) encouru par les acteurs industriels du marché, ceux qui appliqueront la technologie et paieront aux inventeurs les royalties sur leur CA. Ce Cost of Equity (COE) estimé par la méthode Capital Assets Pricing Model (CAPM) varie, pour des groupes industriels robustes, couramment de l’ordre de 4 à 12 % selon les secteurs. Il faut ensuite y ajouter les “primes de risque” applicables aux risques financiers et industriels propres à la technologie dont ils sont les utilisateurs cibles, primes déterminées par :
- La taille de l’entreprise de l’inventeur : une start-up est plus risquée qu’une ETI
- La maturité Technology Readiness Level (TRL)2 de l’invention : une invention au stade de la maquette de laboratoire (TRL3) est beaucoup plus fragile que celle déjà incarnée dans un prototype POC (“Proof of Concept”) (TRL 6) et a fortiori que l’invention industrialisée (TRL9)
- La capacité industrielle ou non de l’inventeur : une “technology company”, qui a besoin de partenaires dès le stade du prototypage, est plus risquée qu’une PME qui peut produire par elle-même des préséries ou de petites séries industrielles
- Sa réputation (ou absence d’image) du point de vue des industriels ciblés
- Le caractère de “rupture” (ou a contrario de Kaizen) de la technologie proposée et donc le risque de rejet par le marché
L’ensemble de ces risques est quantifiable selon des abaques qui peuvent ajouter jusqu’à 15 ou 20 % au COE, pour atteindre un taux d’actualisation de 20 à 25 %. Une fois ces valeurs estimées, l’approche conduit à calculer une VAN des royalties perçues sur 10, 12, 15 années ou plus (selon les hypothèses structurantes du business plan) en utilisant le taux d’actualisation calculé plus haut.
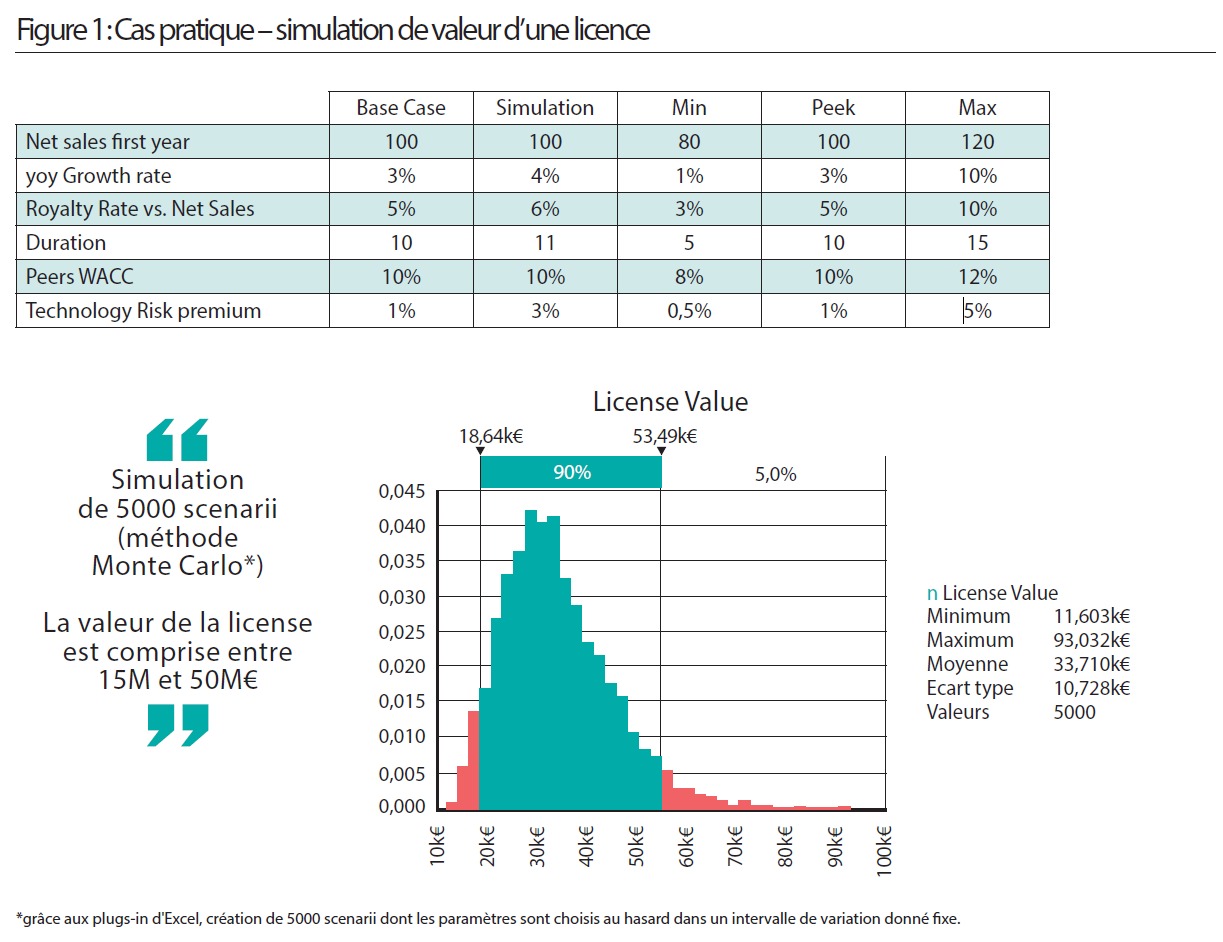
L’intervalle de confiance résultant peut s’avérer très large : par exemple, de 18 Mn € à 53 Mn € (voir figure 1) avec une médiane à 33 Mn €. Une telle configuration laisse encore peser sur les négociateurs la responsabilité de sérieux arbitrages…
Pour vous abonner, rendez-vous sur le site de votre association partenaire ou cliquer ici.
La Revue des Mines est produite grâce au temps de ses bénévoles et à ses contributeurs. Pour nous rejoindre, écrivez-nous !
Contribuer