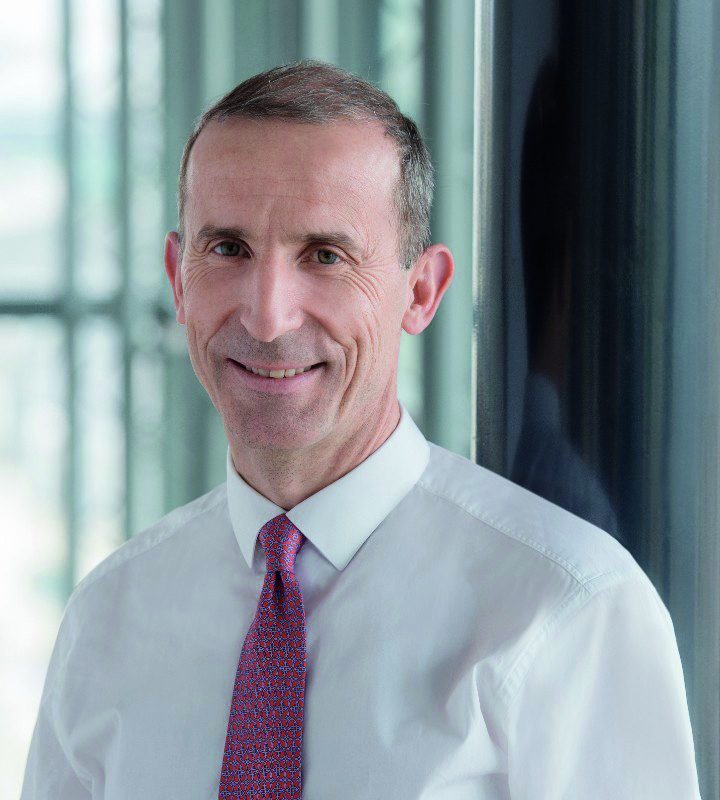
Directeur des Fonds Small Cap/France Investissement Régions – Bpifrance Investissement depuis 2015, Jean-Louis Etchegoyhen a débuté sa carrière à la SAGIPAR (Société Antilles Guyane d’Investissement et de Participations) en 1989. En 1991, il rejoint le Crédit d’Équipement des PME comme chargé d’affaires à la direction régionale Île-de-France Ouest, puis la filiale Fonds Propres, Avenir Entreprises en 1994, dont il crée la première implantation en région en 2001. Il devient directeur interrégional Fonds Propres Rhône-Alpes Auvergne au sein de FSI Régions puis de Bpifrance.
Il a concrétisé une soixantaine d’investissements tels que Maisons du Monde, GCC, SORHEA/Vitaprotech, Groupe Lacroix Emballages, Oncodesign ou Oralia, ainsi qu’une quarantaine de cessions. Diplômé de l’ESC Clermont Business School, Jean-Louis est membre de l’Association des Experts en évaluation d’entreprises (A3E) et intervient dans le Master 2 Évaluation et transmission d’entreprises de Lyon 2.
Vous présentez Bpifrance comme un “Investisseur avisé”. Qu’est-ce que cela veut dire ? Quels sont les services que vous proposez ?
Notre raison d’être est de faire grandir les PME et ETI de nos territoires et de faciliter leur transmission. Investisseur avisé de long terme, agile et réactif, Bpifrance est capable de réinvestir dans la durée et d’accompagner les entrepreneurs sur le long terme dans leurs projets de transformation en France et à l’international. Nos opérations répondent aux caractéristiques suivantes :
- Investissement minoritaire ou majoritaire en co-investissement
- Fonds propres ou quasi-fonds propres
- Tickets entre 0,5 M€ et 7 M€
- Participation à la gouvernance
- Investisseur responsable attaché à la croissance durable
Nous accompagnons la transmission d’entreprise aussi bien entre personnes morales (croissance externe/build up1) qu’à l’occasion d’une reprise par une personne physique. Bpifrance propose en particulier un produit qui garantit les prêts que les autres banques consentent aux repreneurs qui sont des personnes physiques, ce qui permet de réduire le risque des banques. Bpifrance peut cofinancer la holding du repreneur en complément des prêts souscrits auprès d’autres banquiers avec des “prêts transmission”, non garantis mais qui sont à échéance longue sur 7 ans, avec 2 ans de différé. Ces 2 ans sont très intéressants, car c’est la période critique pour le repreneur qui a besoin de ce laps de temps pour commencer à générer les bénéfices de son opération.
Au-delà des aspects financiers, les opérations de M&A sont la rencontre entre des personnes acheteuses et vendeuses qui doivent trouver un terrain d’accord. Pouvez-vous nous partager votre expérience des candidats repreneurs ?
Le repreneur est, par exemple, un ingénieur des Mines ! Il ou elle a entre 40 et 50 ans et souhaite s’engager dans une aventure entrepreneuriale en capitalisant sur son expérience ; avec quelques centaines de milliers d’euros à investir. C’est dans la moitié des cas un cadre qui veut reprendre, seul ou en équipe, l’entreprise dans laquelle il travaille actuellement, ce qui est un gage de succès car il connaît bien le business et arrive “lancé”.
Ils ne doivent pas hésiter à ne pas aller au bout du projet d’acquisition ! J’ai vu trop de repreneurs qui ont raté des opérations parce qu’ils voulaient aller au bout coûte que coûte, surtout s’ils ne sont plus en poste pi à la troisième tentative. Il ne faut pas “acheter des ennuis”. En particulier, il y a encore beaucoup de vendeurs autodidactes à la tête d’entreprises peu structurées : c’est un vrai choc de culture pour un profil Ingénieur des Mines qui aurait fait carrière dans des grands groupes !
Notre enjeu est d’aider le repreneur, personne physique, à concrétiser son projet en complétant son apport, alors que nous restons minoritaires au capital. Nous jouons le rôle d’un actionnaire actif avec nos interventions en fonds propres, en appui d’un autre investisseur privé, en investissant souvent en partie avec des actions et des obligations convertibles pour générer un effet de levier.
Nous avons aussi des “serial build-upers”, en particulier dans le secteur du logiciel et des ESN2. Ce sont de grosses PME ou ETI qui sont organisées et savent ce qu’elles veulent acheter. Elles ont des personnes dédiées à ce sujet M&A. Ces entreprises déroulent un processus rigoureux d’intégration. Elles mettent en place leur SI, leurs processus clés, des roadmaps claires sur les produits. Mais ces “build-upers” cherchent aussi à garder l’âme de l’entreprise rachetée pour créer une dynamique commune, par exemple en proposant aux managers de l’entreprise acquise d’intégrer le capital de la holding du groupe repreneur.
Globalement nous avons plus de 500 participations dans des “small caps”, 350 PME et 150 ETI, avec plus d’une centaine d’opérations de “build-up” chaque année, opération d’acquisition pour développer l’entreprise.
Les actions de M&A sont réputées comme étant souvent trompeuses ou décevantes. Selon différentes études seulement 30 % des opérations créent réellement de la valeur. Qu’en pensez-vous ?
Nous investissons beaucoup d’énergie sur le conseil vers le repreneur. Notre mission est de développer le tissu économique et l’emploi, pas de faire des coups. Nous insistons sur l’importance d’avoir une stratégie claire afin de ne pas se disperser au gré des opportunités.
Nous avons de ce fait un taux de réussite important. Nous travaillons avec des structures à dimension humaine, plus petites que les grandes opérations médiatisées. Cela peut limiter la complexité, mais n’évite pas les risques d’échec.
Dans deux tiers des cas, nous avons de belles réussites au bout de 3 à 4 ans. Cela a pu être compliqué au départ mais l’entreprise a franchi un cap de croissance : 1+1 = 3. Dans 10 % des cas, c’est plus compliqué… et il ne reste pas grand-chose de la valeur achetée : 1+1 = 1. Enfin, dans 20 % des cas il n’y a ni création ni perte de valeur : 1+1 = 2.
Quels conseils souhaitez-vous partager pour faire de ces actions risquées des succès durables ?
Nous avons parlé du repreneur, mais la réussite dépend également du vendeur. Nous travaillons en amont avec le dirigeant qui doit avoir la bande passante pour gérer ce processus, souvent nouveau, et qui peut générer un conflit d’agenda et d’énergie avec la conduite de l’entreprise. Il est essentiel à ce stade d’avoir mis en place une équipe de management capable de gérer l’entreprise sans son dirigeant historique (DG, DGA, DAF…). Il doit aussi bien s’entourer de conseils extérieurs pour préparer la cession. Le vendeur doit structurer sa société sur le plan humain et non pas optimiser le résultat à court terme en réduisant sa masse salariale. Les fonds sont d’ailleurs prêts à payer plus cher qu’un industriel quand il y a des cadres de valeur pour porter le projet et la suite.
Le vendeur peut aussi réinvestir une part du produit de sa vente dans la société, ce qui est un bon gage d’intérêt à la réussite durable. Nous pouvons accompagner le vendeur en l’aidant à réfléchir aux potentiels acquéreurs ou en lui proposant une liste de cabinets M&A et l’aider dans son choix.
La clé du succès est de s’assurer que les cultures des deux entités soient compatibles : comment fonctionne la société par rapport au Dirigeant qui va partir ? Quel est son niveau de structuration ? Comment créer une dynamique collective pour que les équipes de la société acquise trouvent leur place ? Etc.
Sous l’apparence de “faire le même métier”, les différences sur la façon dont ce métier est pratiqué peuvent être majeures. Ce n’est pas simple de le voir quand, par souci de discrétion, en particulier en province, les réunions exploratoires et visites se font le week-end, ce qui limite les perceptions sur le fonctionnement de l’entreprise “en vrai”. J’ai en tête une entreprise agroalimentaire basée à Marseille qui a réalisé une acquisition à Lille. C’était trop loin dans tous les sens du terme : elle a dû revendre la cible. C’est d’ailleurs une grande qualité : il faut savoir sortir et se séparer à temps.
Un mot pour conclure ce sujet passionnant ?
Je reprends une intervention de Nicolas Dufourcq, qui interpellait ainsi un groupe de managers lors de l’un de nos premiers accélérateurs : vous faites 20 M€ de CA, c’est bien. Mais qui veut faire 50 M€ ? Quelques mains se lèvent. Qui veut faire 100 M€ ? Deux mains se lèvent timidement. Qui veut faire 1 Milliard ? Une seule main se lève… La société est en bonne voie, elle réalise à ce jour
800 M€. Les actions de M&A doivent se faire dans une logique ambitieuse : voyez grand ! … et faites-vous accompagner.
Pour vous abonner, rendez-vous sur le site de votre association partenaire ou cliquer ici.
La Revue des Mines est produite grâce au temps de ses bénévoles et à ses contributeurs. Pour nous rejoindre, écrivez-nous !
Contribuer