Après des expériences au ministère des Finances puis dans la banque chez BNP, Marc-Henri Desportes rejoint le groupe Atos en tant que membre du Comité-Executif en 2009. Il rejoint Worldline au moment du carve-out d’Atos, comme DG en 2013, en charge de toutes les lignes de services et opérations depuis cette date. Il a conduit de nombreuses opérations de fusions et acquisitions en Europe, dont la plus importante est la fusion avec Ingenico.
Comment intégrez-vous le levier M&A dans votre stratégie d’entreprise : une approche systématique interne, des opportunités, des approches par des banquiers d’affaires… ?
Le M&A a été dès l’origine au cœur de la stratégie d’entreprise de Worldline, pour une raison très simple : notre marché principal, qui est celui des paiements électroniques en Europe, est un marché de plateformes pour lesquelles les effets d’échelle sont importants : plus vous avez de volumes sur une plateforme technologique, dont les coûts sont essentiellement fixes, plus vous pouvez être compétitifs !
En Europe, l’histoire des monnaies et des réglementations a produit des acteurs principalement nationaux, ce qui offre un grand nombre de possibilités de consolidations progressives, ce que nous avons donc décidé d’exploiter dans une stratégie volontariste de croissance “inorganique”.
Comme le marché est très interconnecté – tant sur le plan des compétences et des discussions de place qu’avec des contrats de service entre acteurs du secteur – nous connaissons naturellement bien les sociétés avec lesquelles des rapprochements sont possibles. Nous sommes donc assez autonomes pour trouver des cibles et utilisons les banquiers davantage comme des conseillers à l’occasion des opérations.
Quels sont les éléments clés de décision entre croissance organique et croissance externe ? Dans quel cas privilégiez-vous le levier M&A ?
Je dirai que nous regardons toutes les opérations de M&A possibles un peu par principe compte tenu de leur rôle dans notre stratégie. Nous faisons ensuite la part des choses en fonction de leur cohérence avec nos priorités et de nos critères financiers : l’équilibre entre le prix d’acquisition et les synergies doit être créateur de valeur.
Nous privilégions les opérations qui apportent un grand nombre de clients commerçants tout en permettant l’usage de nos plateformes stratégiques. Nous pouvons également considérer des actifs technologiques s’ils viennent combler un manque, ce qui est plus marginal, compte tenu de nos investissements importants en technologies, plateformes Hard et Soft.
Quel est le rôle du dirigeant dans le processus d’acquisition par rapport aux acteurs spécialisés (équipe M&A, direction stratégie, juridique…) ? Quel est son regard spécifique ?
Le dirigeant doit avoir la relation directe avec le management et les actionnaires clés de la cible pour permettre une discussion au plus haut niveau sur les éléments essentiels du deal, pour sentir si un alignement stratégique est possible et apprécier avec sa hauteur de vue la qualité de l’actif considéré (ressources clés, position sur le marché, etc.). Il doit donc guider le travail des équipes en termes de due diligence ou éléments pivots de la négociation. C’est finalement lui qui doit s’engager devant le Conseil d’Administration en faveur du dossier.
Les fusions sont souvent l’objet d’un concours d’ego entre les patrons des deux entités, avec des enjeux de pouvoir et des dimensions très émotionnelles et médiatiques : comment se prémunir contre cela et rester dans la rationalité ?
La meilleure solution est en amont du deal : il s’agit de clarifier les questions de positions futures très tôt, de comprendre où se prennent les décisions et si cela peut permettre un accord. S’il y a un conflit d’ego ou de positionnement trop fort entre personnes dès le départ, et qui persiste aux premiers échanges exploratoires, notre expérience est qu’il vaut mieux renoncer vite et passer à autre chose en attendant que la situation mûrisse.
Une fois le deal finalisé, quelles sont au regard de votre expérience les 3 choses à faire et les 3 à ne pas faire ?
À faire :
- Lancer immédiatement la pré-intégration et ses chantiers d’organisation et de définition des chantiers d’intégration opérationnels ;
- Maintenir un échange permanent avec les équipes et l’actionnariat de la cible ;
- Impliquer une équipe d’intégration dédiée associée aux managers internes.
À ne pas faire :
- Laisser s’installer un temps mort où seules les rumeurs circulent ;
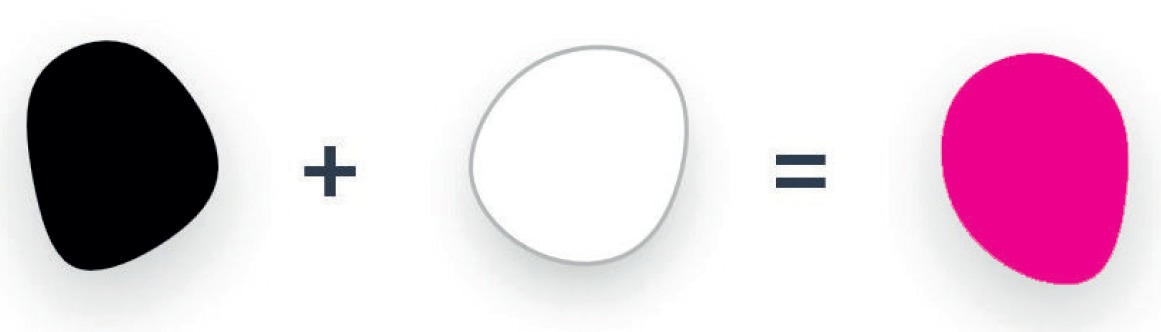
- Laisser l’organisation créer des équipes monochromes qui ne mélangeraient pas les meilleurs des deux Mondes (cf. à ce sujet l’article “Noir + Blanc = Couleur”) ;
- Arrêter trop tôt le suivi centralisé de l’intégration qui doit rester actif de la préintégration à la fin du plan, sur un, deux voire trois ans après le closing.
Les synergies annoncées semblent souvent trop optimistes ou peu tenues dans la durée : quel est votre retour d’expérience ? Elles portent beaucoup plus sur les coûts que sur les revenus par facilité, comment améliorer ce point ?
Les synergies de coûts sont en général plus certaines et sont la fondation de la création de valeur sur les grands deals. Pour autant, certains de nos deals reposent sur des synergies de revenus essentiellement. Le secret est d’associer le management très tôt, avec des binômes en cas de combinaison pour avoir une continuité, de la détermination de la synergie à son exécution.
Cela repose aussi sur le maintien d’un pilotage centralisé avec une référence maintenue au business case de départ. Évidemment, les équipes doivent garder ce business case pour la construction des budgets dans la durée. Ce n’est pas simple, car les situations évoluent vite et les justifications pour sortir de l’épure sont nombreuses.
Les expériences diverses montrent que les enjeux culturels et de pouvoir sont les causes premières d’échec des fusions. Quel est votre retour d’expérience ? Comment éviter les non-dits ou conflits larvés, sans aller jusqu’aux crises ouvertes ?
Le premier point est de mettre les équipes sous tension pour éviter qu’elles “gambergent”. Créer des équipes mixtes et exiger du résultat et de la vitesse évite de se disperser. Le deuxième point est de clarifier rapidement les sous-entendus, ce qui est évident et implicite pour une partie mais pas pour l’autre, et inversement.
La fusion entre Worldline et Ingenico est emblématique car elle concernait deux entreprises importantes, avec une histoire propre et des tailles comparables. Nous avons découvert que des mots n’avaient pas la même profondeur pour chacun, par exemple la notion de risque ou la notion d’autonomie et de délégation. Chacun croit ou fait semblant de croire qu’il est aligné. Il faut aller au fond de ces sujets, car les petits écarts du début deviennent des fossés plus tard. Ce qui se traduit par des départs non voulus, des performances en retrait, des complexités exponentielles au fur et à mesure des fusions que vous réalisez et qui ne sont intégrées qu’en façade.
L’enjeu est d’identifier et de partager objectivement les deux Mondes en présence (cf. à ce sujet l’article “Noir + Blanc = Couleur” page 18), sans jugement. C’est important car les équipes des deux bords se sentent enfin comprises et reconnues et elles ont une matière pour objectiver leur perception de l’autre.
Ainsi, nous avons lancé un programme ambitieux “One Culture” pour que chaque business unit et fonction transverse (Finance, RH..) construise son nouveau Monde commun, afin de concrétiser “localement” nos valeurs. C’est innovant, car nous avons visé “One Culture” pour tout le groupe, tout en laissant l’initiative aux entités de répondre à leurs enjeux terrain. “One Culture” est maintenant le fil directeur de notre transformation d’entreprise, au-delà de notre fusion avec Ingenico.
Les Joint-Ventures sont un cas particulier de M&A : comment abordez-vous ce sujet, avec l’exemple actuel du Crédit Agricole ?
C’est très similaire dans l’esprit, certes moins impliquant pour l’ensemble des collaborateurs, mais plus complexe dans la décision. L’équilibre entre les parties doit être bien posé et bien piloté dans la durée. Pour cela il faut sans doute porter une attention encore plus grande sur le business plan de départ.
Là aussi les Mondes en présence doivent s’apprivoiser : Worldline n’est pas le Crédit Agricole et réciproquement ! Il faudra partager nos Mondes avec leurs adhérences et leurs différences et faire émerger un Monde commun de performance au sein de la JV, un Monde qui incarne au quotidien la stratégie et le business plan.
Comment ces expériences vous ont-elles fait évoluer dans votre management, dans votre relation aux autres ?
J’ai appris énormément de tous les deals, ceux que l’on fait comme ceux que l’on ne fait pas. J’ai développé ma flexibilité personnelle : rester humble, être prêt à aller vite, mais aussi à changer d’avis et se réinventer sans cesse. Chaque deal est différent, ne serait-ce parce que Worldline a changé entre deux deals !
Il ne faut jamais oublier que l’on a des références, des certitudes et même un vocabulaire différent et qu’il faut veiller à éviter les pièges de compréhension.
Je note aussi le besoin d’une posture très ouverte : il faut accepter d’être surpris et impressionné, avoir envie de voir des talents et des assets nouveaux sans a priori, afin de pouvoir choisir les meilleurs.
Enfin, mon naturel revient au galop : je suis très vigilant à garder un cap général simple avec des objectifs économiques et des jalons clairs. Cette rigueur me permet de rester prêt à écouter et intégrer tout le reste de façon souple et bienveillante.
Pour vous abonner, rendez-vous sur le site de votre association partenaire ou cliquer ici.
La Revue des Mines est produite grâce au temps de ses bénévoles et à ses contributeurs. Pour nous rejoindre, écrivez-nous !
Contribuer